 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
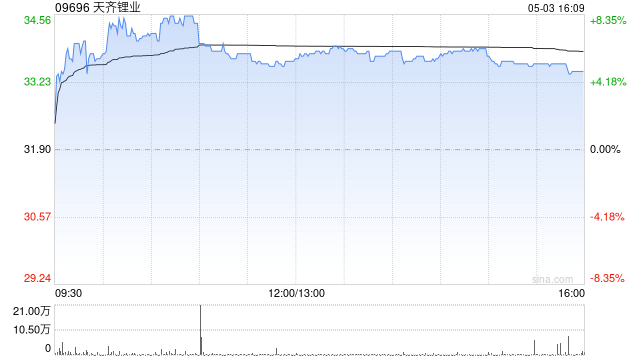
摩根士丹利发布研报称,天齐锂业(09696)公布首九个月初步净利润介于51亿至60亿元人民币,对比去年同期1.8亿元;经常性净利润介于50亿至59亿元人民币;该行维持“增持”评级及目标价44.3港元。
该行推算,天齐锂业第三季净利润介于8.6亿至17.6亿元人民币,对比第二季23.7亿元,中位数13亿元符合该行预期。该行将按季放缓归因于锂价下跌,按季跌每吨2.37万元,并指锂价较锂辉石下跌更快,在下行周期亦可能影响加工利润率。该行预期此逆风将延续至第四季,季度至今锂价按季跌每吨1.95万元。
元股证券:ygzq.hk 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 盈久资产
 持牌股票配资平台
杠杆配资网提示:本文来自互联网,不代表本网站观点。